ક્યાંક SIP તોડી ન દે તમારું કરોડપતિ બનવાનું સપનું! જાણો અસલી સત્ય, ફાયદા અને મોટા જોખમો
આજે આપણે એ રોકાણની પદ્ધતિ વિશે વાત કરી રહ્યા છીએ, જેણે ભારતમાં આદતની જેમ પોતાનું સ્થાન બનાવી લીધું છે. તેનું નામ છે SIP એટલે કે સિસ્ટમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન. દર મહિને થોડા-થોડા પૈસાનું રોકાણ કરીને મોટો ફંડ બનાવવાની આ એક સિસ્ટમ છે.
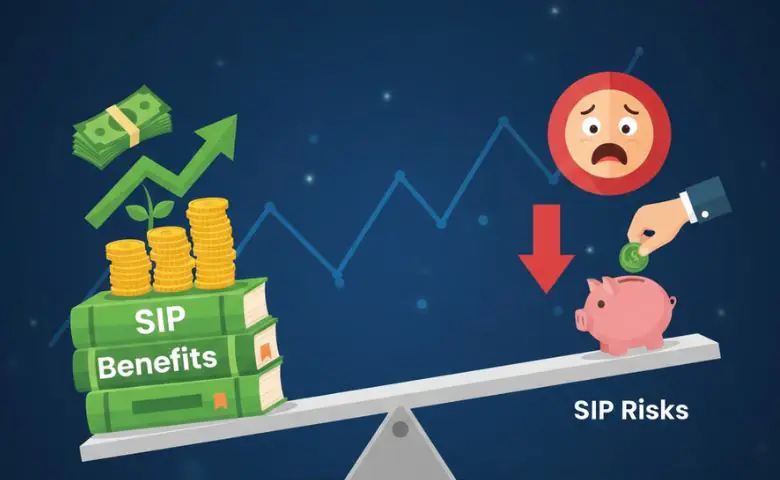
છેલ્લા કેટલાક વર્ષોમાં SIP માં લોકોનો વિશ્વાસ એટલી ઝડપથી વધ્યો છે કે તે લગભગ EMI ની જેમ દરેક ઘરમાં એક જરૂરી ખર્ચ બની ગઈ છે. AMFI ના આંકડાઓ મુજબ, દર મહિને લગભગ ₹30,000 કરોડ SIP માં રોકાઈ રહ્યા છે. આ પોતે જ એક રેકોર્ડ છે. લોકો માને છે કે SIP હંમેશા ફાયદો આપે છે અને તેમાં નુકસાનનો ડર હોતો નથી. પરંતુ વાસ્તવિકતા આનાથી થોડી અલગ છે. SIP કોઈ જાદુઈ છડી નથી અને ખોટા સમયે ખોટું પગલું ભરવાથી નુકસાન પણ થઈ શકે છે.
SIP શા માટે સુરક્ષિત માનવામાં આવે છે?
લોકો SIP ને સુરક્ષિત માને છે કારણ કે તેમાં પૈસા ધીમે ધીમે રોકાય છે. માર્કેટ ઉપર હોય કે નીચે, દર મહિને રોકાણ ચાલુ રહે છે. એક જ વારમાં મોટી રકમનું રોકાણ કરવાનું જોખમ આમાં નથી.
પરંતુ SIP ત્યારે જ મદદ કરે છે જ્યારે તમે તેને વચ્ચેથી રોકતા નથી અને માર્કેટના તૂટવા પર ગભરાઈને પૈસા બહાર કાઢતા નથી. જો તમે SIP શરૂ કરી અને બજારમાં ઘટાડો આવતા ડરીને બંધ કરી દીધી, તો તમને ફાયદો મળશે નહીં. SIP નો સાચો આધાર ગણિત નથી, પણ ધીરજ (patience) અને નિયમિતતા (habit) છે.
એક ઉદાહરણથી સમજો SIP નો ફાયદો
ધારો કે બે રોકાણકાર છે:
-
રોકાણકાર A: 1 જાન્યુઆરી 2020 ના રોજ શેરબજારમાં એકસાથે ₹6 લાખ નું રોકાણ કર્યું.
-
રોકાણકાર B: તે જ દિવસે નક્કી કર્યું કે તે આખા 2020 દરમિયાન દર મહિને ₹50,000 ની SIP કરશે (કુલ રોકાણ ₹6 લાખ).
માર્ચ-એપ્રિલ 2020 માં કોરોનાને કારણે માર્કેટ 32% તૂટી ગયું. રોકાણકાર A ના ₹6 લાખ ઘટીને લગભગ ₹4 લાખ થઈ ગયા અને તે ડરી ગયો. પરંતુ રોકાણકાર B ને આ ઘટાડામાં સૌથી વધુ યુનિટ્સ મળ્યા કારણ કે કિંમત નીચે હતી.
2021 માં જ્યારે માર્કેટ રિકવર થયું, ત્યારે રોકાણકાર B નું મૂલ્ય ₹7.7 લાખ પર પહોંચી ગયું, જ્યારે રોકાણકાર A માત્ર ₹6.92 લાખ પર જ રહી શક્યો. બંનેએ સરખા પૈસા રોક્યા હતા, પરંતુ ફરક પડ્યો ધીરજ અને સમય પર. આ જ SIP નો વાસ્તવિક ફાયદો છે.
SIP માં સૌથી મોટી ભૂલ કોણ કરે છે?
SIP ના સૌથી મોટા દુશ્મન માર્કેટ નહીં, પરંતુ રોકાણકારની આદતો છે. એક્સિસ મ્યુચ્યુઅલ ફંડનો રિપોર્ટ જણાવે છે કે લોકો SIP અવારનવાર ત્યારે શરૂ કરે છે જ્યારે માર્કેટ ચઢી રહ્યું હોય છે, અને ઘટાડો આવતા જ ડરીને બહાર નીકળી જાય છે.
આવા રોકાણકારો વાસ્તવિક વળતર (actual return) કરતાં લગભગ 3.9% ઓછું કમાય છે. નવાઈની વાત એ છે કે માત્ર 3% લોકો જ પોતાની SIP ને 5 વર્ષથી વધુ ચલાવે છે. એટલે કે, નુકસાન SIP ને કારણે નહીં, પરંતુ લોકોની ગભરાહટ અને અધૂરી સમજ ને કારણે થાય છે.
લોંગ-ટર્મ SIP પણ ગેરંટી નથી
ધારો કે તમે જાન્યુઆરી 2008 માં ₹10,000 ની માસિક SIP શરૂ કરી. જાન્યુઆરી 2020 સુધી લગભગ ₹28 લાખ થઈ ચૂક્યું હતું અને વળતર શાનદાર દેખાતું હતું. પરંતુ માર્ચ 2020 ના ક્રેસ માં આ જ ₹17.6 લાખ પર આવી ગયું અને વળતર માત્ર 2-3% જ રહ્યું.
એટલે કે, વર્ષોની મહેનત થોડા અઠવાડિયામાં ઘટી શકે છે, જો તમારો બહાર નીકળવાનો સમય (exit timing) ખરાબ હોય. આ SIP નું સૌથી મોટું જોખમ છે