Iran War Impact: RBI નાણાકીય વર્ષમાં કરી શકે છે 25-50 બેઝિસ પોઈન્ટનો વધારો, જાણો શું થશે અસર
Business News: પશ્ચિમ એશિયામાં ચાલી રહેલું યુદ્ધ હજુ લાંબો સમય ખેંચાઈ શકે છે અને નજીકના ભવિષ્યમાં તેનો ઉકેલ આવવાની શક્યતા પણ ઓછી છે. પરિણામે RBI નજીકના ભવિષ્ય માટે દર સ્થિર રાખી શકે છે. જો ફુગાવો ઊંચો રહે અને ઉર્જાના ભાવમાં વધારો થવાને કારણે વધતો જાય, તો નાણાકીય વર્ષ 27 માં 25-50 બેઝિસ પોઈન્ટનો વધારો થવાની સંભાવના છે.
FY26-Q4ના કમાણીના આંકડાઓ પર નજર નાખતા પશ્ચિમ એશિયામાં તાજેતરની ઘટનાઓને ધ્યાનમાં રાખીને બધી કંપનીઓના મેનેજમેન્ટ તેમની ટિપ્પણીઓમાં વધુ સાવધ અભિગમ અપનાવશે. વધુમાં વર્તમાન અનિશ્ચિતતાને ધ્યાનમાં રાખીને મૂડી ખર્ચ (capex) ના નિર્ણયો મુલતવી રાખવામાં આવે તેવી શક્યતા છે.
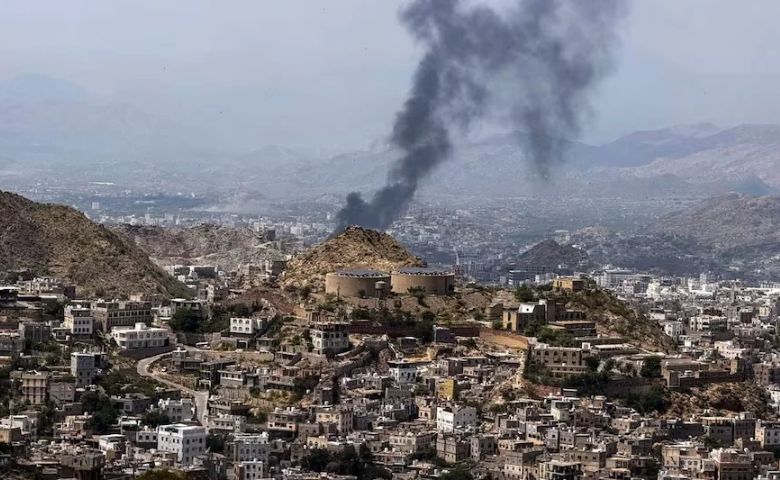
બંને પક્ષોના પ્રયાસો છતાં યુદ્ધના પાંચમા અઠવાડિયામાં પણ ભૂરાજકીય તણાવ ઊંચો છે. ઘણા ગલ્ફ દેશો જેમની અર્થવ્યવસ્થા મુખ્યત્વે ક્રૂડ ઓઇલ નિકાસ પર આધાર રાખે છે, તેઓ પરિસ્થિતિથી ગંભીર રીતે પ્રભાવિત થઈ રહ્યા છે. એવા પ્રારંભિક સંકેતો છે કે કેટલાક દેશો હોર્મુઝ સ્ટ્રેટમાંથી પસાર થવા અંગે છૂટછાટ માટે વાટાઘાટો કરી રહ્યા છે. જો કે આ સંઘર્ષના કાયમી ઉકેલ પર પહોંચવું એ હાલમાં તો ઉતાવળ જ ગણાશે. તાજેતરના વાણી-વર્તનને જોતાં એવું લાગે છે કે યુદ્ધ વધુ વિકટ બની શકે છે અને નજીકના ભવિષ્યમાં ઉકેલ આવવાની શક્યતા ઓછી છે.
શું એક પણ ડેટા પોઈન્ટ દેશોને યુદ્ધ રોકવા માટે દબાણ કરી શકે છે?
ઇતિહાસ દર્શાવે છે કે લાંબા સમય સુધી યુદ્ધ કોઈ પણ દેશ માટે સારું નથી. સમય જતાં તે કોમોડિટી ચેનલો દ્વારા નાણાકીય બજારોને અસર કરે છે, જેના કારણે ફુગાવો થાય છે. જો સંઘર્ષ લાંબા સમય સુધી ચાલુ રહે છે, તો તે માંગને પણ અસર કરી શકે છે અને અર્થતંત્ર કંપનીઓ અને સામાન્ય ગ્રાહકોને નુકસાન પહોંચાડવાનું શરૂ કરી શકે છે.
યુદ્ધના ઇતિહાસ પર નજર કરીએ તો, નાણાકીય બજારો પર અસર સામાન્ય રીતે સંઘર્ષ શરૂ થયાના બે થી છ અઠવાડિયા પછી રહે છે. જોકે આપણે પહેલાથી જ પાંચમા અઠવાડિયામાં છીએ. આ વખતે પરિસ્થિતિ કોઈ અલગ હશે કે નહીં તે આગાહી કરવી મુશ્કેલ છે.
રશિયા-યુક્રેન યુદ્ધ દરમિયાનની ઘટનાઓના આધારે ક્રૂડ ઓઇલના ઊંચા ભાવની માર્જિન પર અસર એક ક્વાર્ટર સુધી મોડી થવાની શક્યતા છે. માર્ચમાં યુદ્ધ શરૂ થયું હોવાથી અને સરકાર અને ઓઇલ માર્કેટિંગ કંપનીઓએ ક્રૂડ ઓઇલના ભાવની અસરને મોટાભાગે ઓછી કરી હોવાથી Q4FY26ની કમાણી પર અસર ન્યૂનતમ રહેવાની શક્યતા છે.
જો આ કટોકટી ચાલુ રહેશે, તો Q1FY27 અને કદાચ Q2FY27 માં માર્જિનમાં ઘટાડો અનુભવાઈ શકે છે. સામગ્રી (રસાયણો, પેઇન્ટ, ખાતરો, સિમેન્ટ, ધાતુઓ), OMCs, યુટિલિટીઝ, લોજિસ્ટિક્સ, એરલાઇન્સ અને કંઝ્યુમર સ્ટેપલ્સ જેવા સેક્ટર્સના માર્જિન પર સૌથી વધુ અસર પડી શકે છે. જો આ કટોકટી લંબાય છે તો માંગમાં ઘટાડાના સ્વરૂપમાં ગૌણ અસર જોવા મળી શકે છે.
આપણે નવા નાણાકીય વર્ષમાં પ્રવેશ કરી ચૂક્યા છીએ. RBI માટે નીતિગત પરિદૃશ્ય વધુ પડકારજનક બન્યું છે. ક્રૂડ ઓઇલના વધતા ભાવ ફુગાવાના જોખમોને વધુ વધારી રહ્યા છે. સરકારે આ ઝાટકાના કેટલાક ભાગને પોતાની ઉપર લેવાનો પ્રયાસ તો કર્યો છે, પરંતુ ત્યારે રાજકોષીય ખાધ અંગે વધતી ચિંતાઓ ઉપજને વધુ ઉંચી કરી રહી છે. વધુમાં સરકારી ધિરાણની વધતી માંગ પણ ઉપજને વધુ કડક બનાવી રહી છે, જેમાં બેન્ચમાર્ક 10-વર્ષીય G-Sec યીલ્ડ તાજેતરમાં 7% ના આંકને પાર કરી ગયો છે.
જોકે ભારત આ તબક્કામાં પ્રવેશ્યું જ્યારે ફુગાવો મોટાભાગે નિયંત્રણમાં હતો (ફેબ્રુઆરી 2026 માં છૂટક ફુગાવો 3.21% હતો), RBI થોડા સમય માટે દરમાં ફેરફાર કરવાનું ટાળે તેવી શક્યતા છે. જો ઊર્જા-આધારિત ફુગાવો ચાલુ રહે અને વિસ્તૃત થાય, તો FY27 માં 25-50 બેઝિસ પોઈન્ટનો દર વધારો થવાની શક્યતા છે. ચલણના મોરચે RBI અસ્થિરતાને નિયંત્રિત કરવા માટે રેગ્યુલેટરી કડકાઈ (જેમ કે તેણે ગયા અઠવાડિયે બેંકોની ફોરેક્સ પોઝિશનિંગ માટે કર્યું હતું) અને બજાર હસ્તક્ષેપ (ફોરેક્સ રિઝર્વનો ઉપયોગ કરીને) કરે તેવી શક્યતા છે.
અમારી WhatsApp ચેનલમાં જોડાવા આ લિંક પર ક્લીક કરો
આવા ફોરેક્સ ઓપરેશન્સથી થતી લિક્વિડિટીની કમીને ભરપાઈ કરવા માટે RBI OMOs (ઓપન માર્કેટ ઓપરેશન્સ) અથવા જરૂરિયાત મુજબ અન્ય લિક્વિડિટી ઉપાયો દ્વારા બોન્ડ માર્કેટને ટેકો આપવાનું ચાલુ રાખી શકે છે.
આ પણ વાંચોઃ EPFO: શું હવે તમારા PF પર મળશે 10% વ્યાજ? સરકારે કરી સ્પષ્ટતા