નવા લેબર કાયદાથી ‘ઇન-હેન્ડ’ સેલરી ઘટશે, પણ ₹2 કરોડનો વધારાનો ફાયદો મળશે! નિષ્ણાતે જણાવ્યું પૈસા વધારવાનું ફોર્મ્યુલા
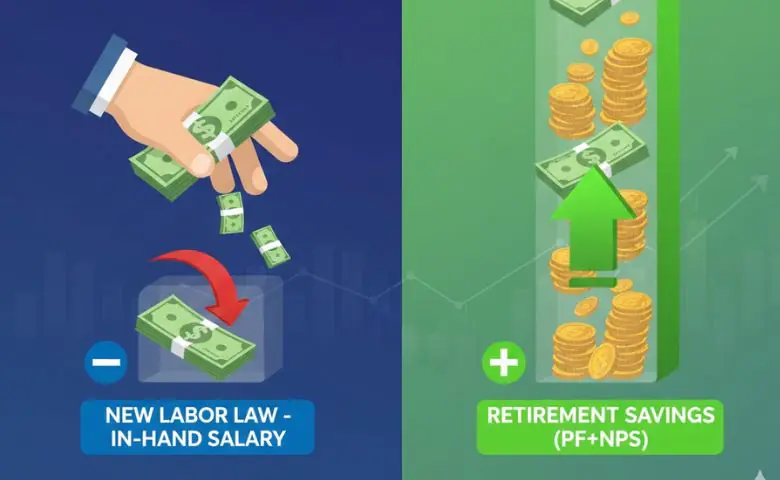
નવા લેબર કોડ હેઠળ કર્મચારીઓની ‘ટેક-હોમ’ સેલરી (in-hand salary) ઓછી થઈ જશે, પરંતુ PF (પ્રોવિડન્ટ ફંડ) અને NPS (નેશનલ પેન્શન સિસ્ટમ) માં આપોઆપ વધારો થવાને કારણે તેમનો નિવૃત્તિ ફંડ (Retirement Fund) ઝડપથી વધશે. TaxBuddy.com ના સ્થાપક સુજીત બાંગડે એક ફોર્મ્યુલા જણાવ્યું છે, જેના દ્વારા 30-35 વર્ષના ચક્રવૃદ્ધિ વ્યાજ (Compounding) સાથે કર્મચારીઓને લગભગ ₹2.13 કરોડનો વધારાનો ફંડ મળી શકે છે.
આધુનિક શાસન તરફનું પગલું
ભારતમાં લેબર ગવર્નન્સને આધુનિક બનાવવાના ઉદ્દેશ્ય સાથે સરકારે ચાર લેબર કોડ લાગુ કર્યા છે. આ નવા કાયદાઓ લાગુ કરીને 29 કેન્દ્રીય શ્રમ કાયદાઓને સમાપ્ત કરવામાં આવ્યા છે. આ કાયદા 21 નવેમ્બર, 2025 થી અમલમાં આવી ગયા છે.
સુજીત બાંગડના મતે, આ નવા લેબર કાયદાઓ ટૂંકા ગાળામાં કર્મચારીઓની ‘ઇન-હેન્ડ’ સેલરી ઘટાડશે, પરંતુ લાંબા ગાળે આ કાયદાઓ તેમની નિવૃત્તિની સુરક્ષા (Retirement Security) ને નોંધપાત્ર રીતે મજબૂત બનાવશે. તેમણે એક ફોર્મ્યુલા રજૂ કર્યું છે જેનાથી આગામી 30-35 વર્ષોમાં કર્મચારીઓ લગભગ ₹2.13 કરોડનો વધારાનો નિવૃત્તિ ફંડ બનાવી શકે છે. ચાલો જાણીએ કેવી રીતે?
નવા અને જૂના લેબર નિયમો વચ્ચેનો તફાવત
| particulars | જૂનો નિયમ (Old Rule) | નવો નિયમ (New Rule) |
| બેઝિક સેલરી (Basic Salary) | CTC ના લગભગ 30-35% | CTC ના ઓછામાં ઓછા 50% |
| PF/NPS ગણતરીનો આધાર | નીચી બેઝિક સેલરી | ઉંચી બેઝિક સેલરી |
-
જૂનો નિયમ: અગાઉ, સામાન્ય રીતે CTC (Cost to Company) નો લગભગ 30-35% હિસ્સો જ બેઝિક સેલરી તરીકે આપવામાં આવતો હતો અને બાકીનો ભાગ અલાઉન્સમાં જતો રહેતો હતો. PF અને NPS ની ગણતરી બેઝિક સેલરીના ટકાવારીના આધારે થતી હોવાથી, જૂના માળખામાં PF અને NPS નું યોગદાન ઓછું રહેતું હતું.
-
નવો નિયમ: નવા લેબર કોડ હેઠળ, હવે બેઝિક સેલરી CTC ના ઓછામાં ઓછા 50% રાખવી ફરજિયાત કરવામાં આવી છે. આને કારણે, PF અને NPS નું યોગદાન આપોઆપ વધી જશે અને અલાઉન્સનો હિસ્સો થોડો ઓછો થઈ જશે. આનો મુખ્ય ઉદ્દેશ્ય કર્મચારીઓની નિવૃત્તિ સુરક્ષાને મજબૂત બનાવવાનો છે.
નિવૃત્તિ ફંડ વધારવાનું ફોર્મ્યુલા
સુજીત બાંગડના ઉદાહરણ મુજબ, જો કોઈ 30 વર્ષના કર્મચારીનું વર્તમાન CTC વાર્ષિક ₹12 લાખ (માસિક ₹1,00,000) હોય:
| વિગતો (Particulars) | પહેલા (લેબર કોડ પહેલા) | પછી (લેબર કોડ લાગુ થયા બાદ) | તફાવત |
| માસિક CTC | ₹1,00,000 | ₹1,00,000 | ₹0 |
| માસિક બેઝિક | ₹30,000 | ₹50,000 | + ₹20,000 |
| PF યોગદાન @ 24% | ₹7,200 | ₹12,000 | + ₹4,800 |
| NPS યોગદાન @ 14% | ₹4,200 | ₹7,000 | + ₹2,800 |
| ટેક હોમ સેલરીમાં ઘટાડો | – | – | ≈ ₹4,800 |
| કુલ PF ફંડ | ₹1.87 કરોડ | ₹3.11 કરોડ | |
| કુલ NPS ફંડ | ₹1.59 કરોડ | ₹2.66 કરોડ | |
| કુલ નિવૃત્તિ ફંડ (PF + NPS) | ₹3.46 કરોડ | ₹5.77 કરોડ | |
| વધારાનો ફંડ (Extra Fund) | – | – | ₹2.13 કરોડ |
આમ, દર મહિને PF માં લગભગ ₹4,800 અને NPS માં ₹2,800 ની વધારાની બચત થવા લાગશે. આ વધારો લાંબા ગાળે ચક્રવૃદ્ધિ વ્યાજ (Compounding) સાથે મળીને નિવૃત્તિ ફંડને અનેક ગણો વધારી દેશે.
શા માટે આ ફોર્મ્યુલા સૌથી અસરકારક છે?
સુજીત બાંગડના મતે, મોટાભાગના લોકો એક મોટી વાત સમજી શકતા નથી:
-
મ્યુચ્યુઅલ ફંડ SIP સામાન્ય રીતે 3-5 વર્ષમાં તૂટી જાય છે.
-
FD વ્યાજ દરો ઘટતાં જ તોડી નાખવામાં આવે છે.
-
સ્વૈચ્છિક બચત (Voluntary Savings) સંપૂર્ણપણે વ્યક્તિના માનસિકતા અને શિસ્ત પર આધાર રાખે છે.
પરંતુ, PF અને NPS 25-35 વર્ષો સુધી સતત કમ્પાઉન્ડ (Compounding) થતા રહે છે, કારણ કે આ ઓટોમેટિક, ફરજિયાત અને પગારમાંથી કપાત આધારિત (Deduction-Based) હોય છે. આ જ કારણ છે કે નવા લેબર કોડ ટૂંકા ગાળામાં ‘ટેક-હોમ’ સેલરી થોડી ઓછી કરે તો પણ જીવનકાળ દરમિયાન મોટી સંપત્તિ (Lifetime Wealth) નું નિર્માણ કરી શકે છે.