iPhoneનો EMI અને ત્રણ મોતની ટ્રેજેડી: ભારતમાં વધતા Buy Now, Pay Later કલ્ચરે ઊભા કર્યા સવાલ
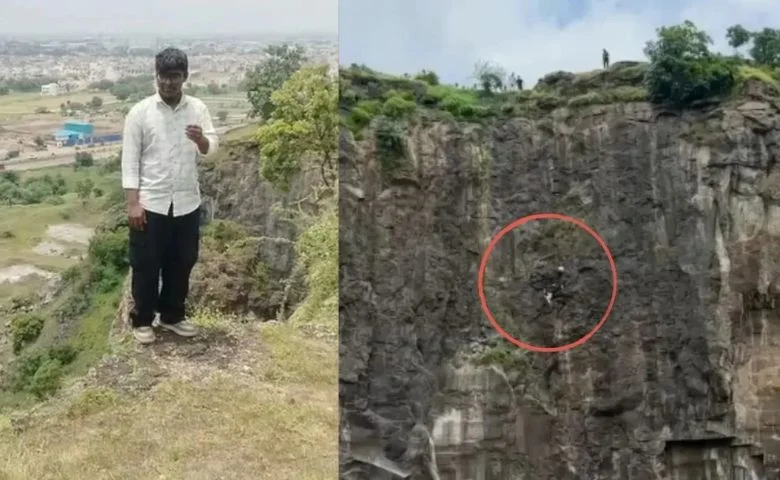
Smartphone EMI Culture: મોંઘો સ્માર્ટફોન ખરીદવો છે પરંતુ એકસાથે 70-80 હજાર રૂપિયા ચૂકવવા શક્ય નથી? EMIની સુવિધાએ આવી ખરીદી સામાન્ય બનાવી દીધી છે, પરંતુ એક પછી એક લેવામાં આવતી નાની-નાની વસ્તુઓનો EMI પરિવારના બજેટ પર કેટલો મોટો બોજ ઊભો કરી શકે છે, તે અંગે ફરી ચર્ચા શરૂ થઈ છે. મહારાષ્ટ્રના છત્રપતિ સંભાજીનગરમાં એક યુવાન અને તેના માતા-પિતાના મોતની કરુણ ઘટના બાદ સ્માર્ટફોન માટે લેવામાં આવતા EMI અને સરળતાથી મળતી કન્ઝ્યુમર લોન ચર્ચાના કેન્દ્રમાં આવી છે.
પ્રાથમિક પોલીસ અને મીડિયા અહેવાલો અનુસાર યુવકનો પરિવાર સાથે મોંઘા મોબાઇલ અથવા તેના EMI માટે પૈસા આપવા મુદ્દે વિવાદ થયો હતો. ત્યારબાદ બનેલી ઘટનામાં યુવકને બચાવવાનો પ્રયાસ કરતા તેના માતા-પિતાના મોત થયા હતા. અલગ-અલગ પ્રાથમિક અહેવાલોમાં યુવકની ઉંમર અને વિવાદની ચોક્કસ વિગતોમાં થોડો તફાવત છે, પરંતુ ફોનને લઈને થયેલો પારિવારિક વિવાદ ઘટનાની પહેલાં થયો હોવાનું સૂત્રોએ જણાવ્યું છે. શું સરળતાથી મળતી કન્ઝ્યુમર લોન અને EMI લોકોમાં પોતાની વાસ્તવિક આર્થિક ક્ષમતાથી વધુ ખર્ચ કરવાની ટેવ વધારી રહી છે? હવે આ બાબતે અનેક સવાલો ઉભા કર્યા છે
₹80 હજારનો ફોન, પરંતુ નજર માત્ર ₹4 હજારના EMI પર
EMI મોડલનું સૌથી મોટું આકર્ષણ એ છે કે તે કોઈ પણ મોંઘી વસ્તુની કિંમત નાની માસિક રકમમાં વહેંચી દે છે. ધારો કે સ્માર્ટફોનની કિંમત ₹80,000 છે. ગ્રાહક સંપૂર્ણ ₹80,000નો ખર્ચ વિચારવાને બદલે ઘણી વખત માત્ર એટલું વિચારે છે કે દર મહિને ₹3,000થી ₹5,000નો હપ્તો ભરી શકાશે કે નહીં.
અહીંથી જ સમસ્યા શરૂ થઈ શકે છે.
કારણ કે આ જ વ્યક્તિ પાસે પહેલેથી બાઇક અથવા કારના EMI, ઘરનાં ઇલેક્ટ્રોનિક ઉપકરણોના ઈએમઆઈ, ક્રેડિટ કાર્ડ બિલ, પર્સનલ લોન કે અન્ય દેવું પણ હોઈ શકે છે. દરેક EMI અલગથી નાનો લાગે છે, પરંતુ તમામ રકમનો કુલ આંકડો માસિક આવકનો મોટો હિસ્સો ખાઈ શકે છે.
EMI વસ્તુને સસ્તી નથી બનાવતી
‘No Cost EMI’ અથવા સરળ ફાઇનાન્સિંગને કારણે ગ્રાહકને મોંઘી વસ્તુ તરત મળી જાય છે, પરંતુ એક મહત્ત્વપૂર્ણ બાબત સમજવી જરૂરી છે—EMI વસ્તુને સસ્તી કરતી નથી, તે માત્ર આજે ચૂકવવાની રકમનો એક ભાગ ભવિષ્યની આવક પર ખસેડે છે. આ કારણે ગ્રાહકોએ માત્ર આ EMI ભરી શકું છું? એવો સવાલ પૂછવાને બદલે ‘મારી કુલ આવકમાંથી પહેલેથી કેટલા રૂપિયા EMIમાં જઈ રહ્યા છે?’ એ પણ જોવું જરૂરી છે.
ફોનની લોન ન ભરો તો ફોનનાં ફીચર્સ પર પ્રતિબંધ?
સ્માર્ટફોન અને અન્ય ડિજિટલ ડિવાઇસની લોનનું પ્રમાણ વધતા RBIએ પણ લોન રિકવરી માટે ટેક્નોલોજીના ઉપયોગ અંગે નિયમો તૈયાર કર્યા છે. RBIના નવા ફ્રેમવર્ક હેઠળ લોન આપનાર સંસ્થા ચોક્કસ શરતો સાથે તે જ મોબાઇલ, ટેબ્લેટ અથવા લેપટોપના કેટલાક ફીચર્સ પર તબક્કાવાર પ્રતિબંધ મૂકી શકે છે, જે ઉપકરણ ખરીદવા માટે તેણે લોન આપી હોય. કોઈ વ્યક્તિએ કાર, હોમ લોન અથવા અન્ય અસંબંધિત લોનમાં ડિફોલ્ટ કર્યો હોય તો તેના ફોનને આ આધારે પ્રતિબંધિત કરી શકાશે નહીં. આ નિયમો 1 જાન્યુઆરી 2027થી અમલમાં આવવાના છે. આ કાર્યવાહી પણ તરત થઈ શકતી નથી. ગ્રાહકને અગાઉથી નોટિસ આપવા સહિતની પ્રક્રિયા અને અનેક સુરક્ષા શરતો લાગુ પડે છે. જરૂરી સેવાઓ સંપૂર્ણ રીતે બંધ ન થાય અને બાકી રકમ ચૂકવાયા બાદ નિયંત્રણ ઝડપથી દૂર કરવામાં આવે તે અંગે પણ જોગવાઈ કરવામાં આવી છે.
સ્માર્ટફોન હવે માત્ર લક્ઝરી વસ્તુ નથી
નિયમનકાર માટે આ મુદ્દો એટલા માટે પણ મહત્ત્વનો છે કારણ કે આજનો સ્માર્ટફોન માત્ર કોલ કરવા કે સોશિયલ મીડિયા માટેનું સાધન નથી. બેન્કિંગ, UPI પેમેન્ટ, OTP, આધારિત વેરિફિકેશન, નોકરી-વ્યવસાય, સરકારી સેવાઓ અને રોજિંદા સંચાર માટે ફોન અનિવાર્ય બની ગયો છે. તેથી લોન ન ચૂકવવાના બદલામાં આખો ફોન જ બંધ કરી દેવાની કાર્યવાહી ગ્રાહકના જીવન પર લોન કરતાં પણ વધુ વ્યાપક અસર કરી શકે છે. આ જ કારણથી RBIનું મોડલ લોન રિકવરી અને ગ્રાહક સુરક્ષા વચ્ચે સંતુલન સાધવાનો પ્રયાસ કરે છે.
અસલી જોખમ એક EMI નહીં, EMIનો ઢગલો
સ્માર્ટફોન EMI પર ખરીદવો એ સમસ્યા નથી. EMI લાખો ગ્રાહકોને જરૂરી અને ઉપયોગી વસ્તુ ખરીદવા માટે ખર્ચને સમયગાળામાં વહેંચવાની સુવિધા આપે છે. જોખમ ત્યારે વધે છે જ્યારે ગ્રાહક એક સાથે અનેક EMI ચાલુ કરે છે અને ભવિષ્યની આવકનો મોટો ભાગ પહેલેથી જ ખર્ચી નાખે છે. દરેક નવો EMI શરૂ કરતા પહેલાં કુલ માસિક દેવું, આવકની સ્થિરતા, ઇમર્જન્સી ખર્ચ અને અગાઉની લોનનો વિચાર કરવો જરૂરી છે. છત્રપતિ સંભાજીનગરની કરુણ ઘટનાના તમામ કારણોને માત્ર મોબાઇલ EMI સાથે જોડવા યોગ્ય નથી, પરંતુ તેણે ભારતમાં ઝડપથી વધી રહેલા ‘હવે ખરીદો, પછી ચૂકવો’ પ્રકારના વપરાશ કલ્ચર પર મહત્ત્વપૂર્ણ ચર્ચા શરૂ કરી છે.